


תכנון מס למכירת נכס בארה"ב: איך פועל שחלוף הנכסים ומה המשמעות לתושבי ישראל
תושב ישראל עשוי לדחות את מס רווח ההון בארה״ב באמצעות שחלוף לפי סעיף 1031, אך אין פירוש הדבר שהמס מתבטל או שהדחייה חלה גם בישראל. בתכנון מס למכירת נכס בארה״ב חשוב להבחין בין כללי המס האמריקאיים לבין חובות הדיווח והמס בישראל, ולבחון את שני הצדדים לפני שמתקדמים בעסקה.
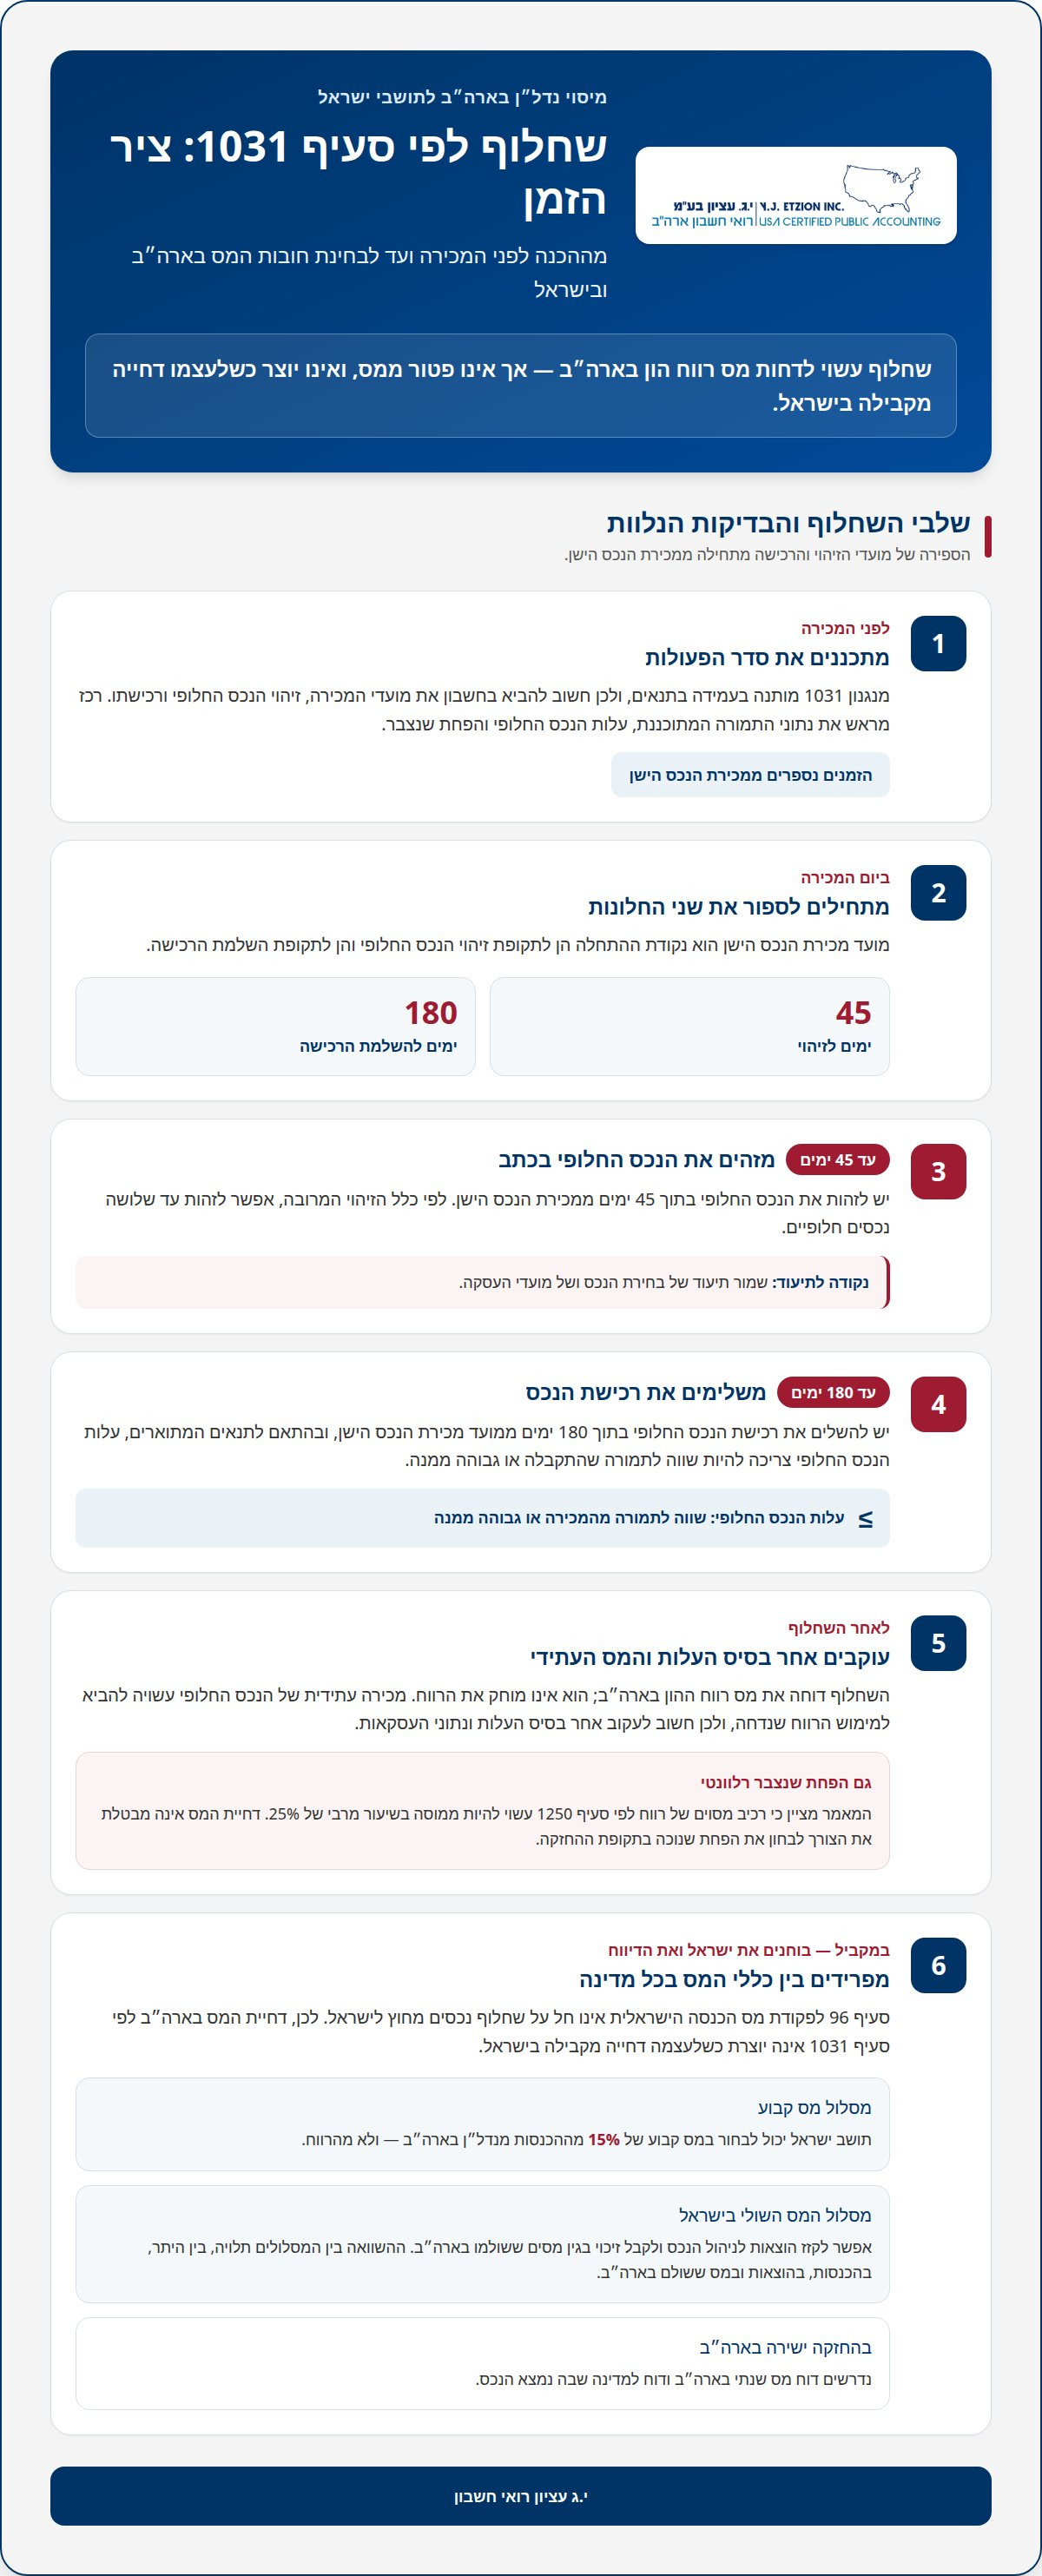
השחלוף מאפשר, בכפוף לתנאים, למכור נכס נדל״ן ולהשקיע את התמורה בנכס חלופי תוך דחיית מס בארה״ב. בין הדרישות המרכזיות: זיהוי הנכס החלופי בתוך 45 ימים ממכירת הנכס הישן, והשלמת רכישתו בתוך 180 ימים. במקביל, סעיף 96 לפקודת מס הכנסה הישראלית אינו חל על שחלוף נכסים מחוץ לישראל, ולכן ייתכן שהטיפול בישראל יהיה שונה.
במאמר נסביר כיצד פועל מנגנון השחלוף, מה ההבדל בין דחיית מס לפטור, אילו דיווחים נדרשים בהחזקה ישירה ואילו השלכות עשויות להיות לתושב ישראל. כך תוכל להבין אילו נתונים משפיעים על התכנון, מדוע חשוב לתאם בין המיסוי האמריקאי לישראלי ומה כדאי לבחון לפני מכירת הנכס ורכישת נכס חלופי.
תוכן העניינים
מנגנון שחלוף נדל"ן לפי סעיף 1031 בארה"ב
סעיף 1031 בקוד המס האמריקאי מאפשר, בכפוף לתנאים, לדחות מס רווח הון בעת החלפת נכס נדל״ן בנכס אחר. זהו שחלוף נכסים, ולא פטור אוטומטי ממס. התכנון מתחיל לפני המכירה, משום שמועדי הזיהוי והרכישה נספרים ממועד מכירת הנכס הישן. לכן, סדר הפעולות משפיע על האפשרות להשתמש במנגנון.
לאחר המכירה יש לזהות בכתב את הנכס החלופי בתוך 45 ימים. את רכישתו יש להשלים בתוך 180 ימים ממועד מכירת הנכס הישן. אפשר לזהות עד שלושה נכסים חלופיים לפי כלל הזיהוי המרובה. הבחירה בנכס מסוים אינה מספיקה לבדה: עלות הנכס החלופי צריכה להיות שווה לתמורה שהתקבלה ממכירת הנכס או גבוהה ממנה, בהתאם לתנאים המתוארים כאן.
בפועל, יש לתאם בין המכירה, הזיהוי והרכישה, ולתעד את הבחירות ואת מועדי העסקה. לדוגמה, משקיע שמוכר נכס ומתכוון להשתמש בתמורה לרכישת נכס חלופי צריך להביא בחשבון את חלון 45 הימים לזיהוי ואת חלון 180 הימים להשלמת הרכישה. חריגה מלוחות הזמנים עלולה למנוע את השימוש בשחלוף לפי התנאים האמורים.
בחישוב המס חשוב להתייחס גם לפחת שנצבר. פחת הוא ניכוי שנרשם לאורך תקופת ההחזקה, והחלק הרלוונטי עשוי להיות ממוסה בעת מכירת הנכס. לפי Internal Revenue Service, החלק של רווח לא־ממוסה מחדש לפי סעיף 1250 ממכירת מקרקעין לפי סעיף זה ממוסה בשיעור מרבי של 25%. לכן, דחיית מס באמצעות שחלוף אינה מוחקת את חשיבות הפחת שנצבר.
מס הפחת שנצבר, המכונה גם השבת פחת, מתייחס למיסוי של סכומים שנוכו כפחת במהלך תקופת ההחזקה, כאשר הנכס נמכר. בחישוב נבחנים הפחת שנדרש והחלק המתאים של הרווח, לרבות רווח לפי סעיף 1250.
מכאן ששחלוף 1031 מחייב תיאום בין תנאי העסקה, מועדי הביצוע וחישוב הרווח. לפני מכירת נכס, בחינת התמורה הצפויה, העלות המתוכננת של הנכס החלופי והפחת שנצבר מסייעת להבין כיצד המנגנון עשוי להשפיע על תכנון המס.
דחיית מס רווח הון ולא פטור ממס
שחלוף לפי סעיף 1031 דוחה את תשלום מס רווח ההון בארה״ב, אך אינו מוחק את הרווח שנוצר במכירה. ההבדל חשוב: פטור היה מסיר את חבות המס, ואילו דחייה מעבירה את נקודת המיסוי לעסקה עתידית. לכן, התכנון צריך להביא בחשבון גם את הנכס החלופי וגם את מועד המימוש הבא. אין להסיק מעצם ביצוע השחלוף שהרווח נעלם.
נבחן דוגמה: בסיס העלות של נכס חלופי עומד על 200,000 דולר. אם בעתיד הוא נמכר תמורת 400,000 דולר, נוצר רווח של 200,000 דולר. המס במכירה העתידית יחושב לפי נסיבות אותה עסקה והכללים הרלוונטיים, ולא לפי ההנחה שהשחלוף הקודם ביטל את הרווח. הדוגמה ממחישה מדוע יש לעקוב אחר בסיס העלות לאורך תקופת ההחזקה.
בתכנון המכירה חשוב לבחון את רצף העסקאות, ולא רק את המס במועד הראשון. לדוגמה, מכירת הנכס החלופי עשויה להביא למימוש הרווח שנדחה, ולכן כדאי לכלול אפשרות זו בתחזית ההשקעה. גם החלטה להחזיק בנכס לאורך זמן משנה את מועד המימוש, אך אינה הופכת דחיית מס לפטור. הבחנה בין מועד המכירה לבין חבות המס העתידית מסייעת להעריך את התוצאה הכלכלית.
לצורך חישוב מסודר, יש לרכז את מחיר הרכישה והעלויות הקשורות לנכס, את התמורה במכירה ואת נתוני הנכס החלופי. לאחר מכן משווים בין בסיס העלות לבין מחיר המכירה העתידי, כפי שמודגם בחישוב של 200,000 דולר רווח. נתוני הפחת שנצברו רלוונטיים גם הם, משום שמיסוי הרווח עשוי לכלול רכיבים המטופלים באופן שונה. כך אפשר להבחין בין רווח שנדחה לבין סכומים שדורשים בחינה נפרדת.
למשקיע תושב ישראל, ההבחנה בין דחייה לפטור חשובה גם בעת תכנון ההשקעה הבאה: יש לבחון את המכירה בארה״ב ואת הטיפול בישראל בנפרד. חישוב התמורה, בסיס העלות ומועד המימוש מספק תמונה ברורה יותר לפני התחייבות לנכס חלופי. בחינת רכיבי המס בעסקת נדל״ן בארה״ב יכולה להשתלב בתכנון הכולל של המכירה והרכישה.
החזקה ישירה בנכס ודיווח מס בארה״ב
כשאתה מחזיק נכס נדל״ן בארה״ב ישירות, יש לבחון בעת המכירה את הרווח ואת חובות הדיווח. לפי הכללים המתוארים, בעל נכס ישיר נדרש להגיש דוח מס שנתי בארה״ב וכן דוח למדינה שבה נמצא הנכס. לכן, מיקום הנכס וצורת ההחזקה משפיעים על תמונת המס, לצד מחיר הרכישה, מחיר המכירה ומשך ההחזקה.
לדוגמה, דירת השקעה בניו יורק שנרכשה בשנת 2018 תמורת 200,000 דולר ונמכרה תמורת 300,000 דולר יוצרת רווח של 100,000 דולר בדוגמה. שיעור מס רווח ההון עשוי להיות כ־15%-20%, בהתאם לשיעור החל על הנישום. זהו אומדן לדוגמה, ולא חישוב מס אישי. בחישוב הממשי בוחנים את הנתונים הרלוונטיים לעסקה ואת מעמד בעל הנכס.
משך ההחזקה הוא נתון מרכזי. לפי הכללים המתוארים, נכס שהוחזק פחות משנה כפוף למס בשיעור המס השולי בארה״ב. נכס שהוחזק יותר משנה כפוף למס רווחי הון נמוך יותר מזה החל על נכס שהוחזק פחות משנה. לכן, מועד המכירה ביחס למשך ההחזקה עשוי להשפיע על שיעור המס, וכדאי לכלול אותו בבחינת תזמון העסקה.
הדיווח אינו מסתיים בדוח הפדרלי. בעל נכס ישיר צריך להביא בחשבון גם את המדינה שבה הנכס נמצא, משום שנדרש להגיש לה דוח. כך, בנכס בניו יורק יש לבחון גם את חובת הדיווח המדינתית, ולא להסתפק בחישוב המס הפדרלי. הפרדה בין הדיווחים מסייעת למפות את חובות המס הנובעות מהמכירה.
לקראת המכירה, ניתוח מקצועי מרכז את מסמכי הרכישה והמכירה, משך ההחזקה, נתוני הפחת והדיווחים הקודמים. פרטים אלה מאפשרים לחשב את הרווח לצורכי מס ולהעריך את שיעור המס הרלוונטי. אם הנכס מוחזק באמצעות ישות ולא ישירות, בסיס הדיווח עשוי להיות שונה, ולכן חשוב לזהות תחילה מי הבעלים לצורכי מס. תכנון מוקדם משלב בין מועד המכירה, אופן ההחזקה והדוחות הנדרשים בארה״ב.
בדוגמה, דירת ההשקעה בניו יורק נרכשה בשנת 2018 תמורת 200,000 דולר, נמכרה ב-300,000 דולר והרווח שנוצר הוא 100,000 דולר. המאמר מעריך ששיעור מס רווח ההון עשוי להיות כ-15%-20%, בהתאם לשיעור החל על הנישום. לכן, האומדן מתייחס לדוגמה המתוארת ואינו קובע שיעור זהה לכל מי שמחזיק בנכס.
בהחזקה ישירה, חובת הדיווח כוללת דוח מס שנתי בארה״ב ודוח למדינה שבה נמצא הנכס. אם הנכס הוחזק פחות משנה, הוא כפוף למס בשיעור המס השולי בארה״ב. חשוב לבחון את הנתונים יחד, בלי לערבב בין סכום הרווח, אומדן שיעור המס ומשך ההחזקה.
השלכות המס לתושבי ישראל
מכירת נכס בארה״ב עשויה ליצור חובות מס בשתי מדינות, ולכן תושב ישראל צריך לבחון את הטיפול האמריקאי והישראלי בנפרד. בארה״ב, משך ההחזקה משפיע על אופי המיסוי: נכס שהוחזק יותר משנה כפוף למס רווחי הון נמוך יותר מזה החל על נכס שהוחזק פחות משנה. תכנון מס למכירת נכס בארה"ב מתחיל במיפוי ההשלכות בכל מדינה ובבחינת אופן הדיווח.
סעיף 96 לפקודת מס הכנסה הישראלית אינו חל על שחלוף נכסים מחוץ לישראל. לכן, דחיית המס לפי סעיף 1031 בארה״ב אינה יוצרת כשלעצמה דחייה מקבילה בישראל. בתכנון מס למכירת נכס בארה"ב עבור תושב ישראל, יש להבחין בין מועד המיסוי האמריקאי לבין הדיווח בישראל ולבחון כיצד כל אחד מהם משפיע על ההשקעה.
תושב ישראל יכול לבחור במס קבוע של 15% מההכנסות מנדל״ן בארה״ב, ולא מהרווח. במסלול המס השולי בישראל ניתן לקזז הוצאות לניהול הנכס ולקבל זיכוי בגין מסים ששולמו בארה״ב. ההשוואה בין המסלולים מתמקדת בבסיס החיוב: הכנסה ברוטו לעומת הכנסה לאחר התחשבות בהוצאות. לכן, נתוני ההכנסות, הוצאות הניהול והמס ששולם בארה״ב חשובים לקביעת התוצאה.
בעניין ניכוי המס במקור לפי כללי פירטפה, איש מקצוע בוחן את מעמד המוכר, מסמכי העסקה, בסיס העלות והרווח הצפוי מול סכום הניכוי. בהתאם לחישוב ולנתונים, הוא מטפל בבקשה להפחתת הניכוי או בהליך לקבלת החזר במסגרת דיווח המס האמריקאי. כך הניכוי נבחן מול חבות המס הצפויה, ולא כתחליף לחישוב המס הסופי.
כדי לבנות תמונה מלאה, מרכזים את מסמכי הרכישה והמכירה, הוצאות הניהול, נתוני הפחת ואישורי המס האמריקאי. לאחר מכן משווים בין מסלולי הדיווח בישראל ומביאים בחשבון את השלכות סעיף 1031. קבל סיוע בתכנון מיסוי השקעת נדל״ן בארה״ב ובתיאום הנתונים הנדרשים לדיווח.
בעת בחינת המסלול הקבוע, חשוב לזכור שבסיס החיוב הוא ההכנסות מנדל״ן בארה״ב ולא הרווח; המס הקבוע הוא 15%. מולו, במסלול המס השולי בישראל אפשר לקזז הוצאות לניהול הנכס ולקבל זיכוי בגין מסים ששולמו בארה״ב. לכן, השוואה בין האפשרויות צריכה להתייחס לבסיס החיוב בכל מסלול, ולא רק לסכום המס ששולם בארה״ב. גם תקופת ההחזקה רלוונטית: לפי המאמר, נכס שהוחזק יותר משנה כפוף למס רווח הון נמוך יותר מזה החל על נכס שהוחזק פחות משנה.
בבחינת שחלוף נכס מחוץ לישראל יש להפריד בין הטיפול האמריקאי לבין הטיפול בישראל, משום שסעיף 96 לפקודת מס הכנסה הישראלית אינו חל על שחלוף נכסים מחוץ לישראל. לפיכך, כדאי לבסס את ההחלטה על נתוני ההכנסות, הוצאות ניהול הנכס והמסים ששולמו בארה״ב, ולבחון כיצד כל אחד מהמסלולים מתאים לנתונים אלה. כאשר עסקאות אלו משתלבות בניהול כולל של נכסים ונדרש ליווי משפטי מקצועי בדיני מקרקעין ומיסוי נדל״ן בישראל, משרדים כגון א. סלנט ושות' מעניקים מענה וייעוץ מותאם.
י.ג עציון רואי חשבון: מיסוי השקעות נדל"ן בארה"ב
אנו בי.ג עציון רואי חשבון מסייעים בבחינת מיסוי השקעות נדל״ן בארה״ב, כאשר מכירת נכס מעלה שאלות לגבי רווח ההון, פחת שנצבר ושחלוף לפי סעיף 1031. במסגרת הבדיקה אנו בוחנים את נתוני הרכישה והמכירה, אופן ההחזקה והדיווחים הקשורים לנכס, כדי להבין את השלכות המס בארה״ב ולתכנן את הטיפול בדוחות.
כשנדרשים להגיש דוחות מס לאזרחי ארה״ב או להתנהל מול רשות המס האמריקאית, אנו בי.ג עציון רואי חשבון מספקים שירותי דיווח וייצוג בהתאם לסוג הסוגיה. בחינה מקצועית עשויה להתאים לפני מכירה, בעת תכנון רכישת נכס חלופי או כשנדרש לטפל בדיווח הקשור להשקעה.
אם אתה עומד בפני מכירת נכס בארה״ב ורוצה לבחון את היבטי המס, פנה אלינו בי.ג עציון רואי חשבון לשיחה מקצועית.
היערכו למכירה עם תמונה מיסויית מלאה
לפני שתחליט למכור או להמשיך להחזיק בנכס, כדאי להגדיר מה חשוב לך להשיג מההשקעה ומה צפוי לקרות לתמורה. תכנון מס למכירת נכס בארה"ב יכול להשתלב בתכנון הרחב של הנכסים שלך ולסייע לך לקבל החלטה על סמך הבנה מסודרת של הנתונים והשלבים הבאים.
לקראת בחינה מקצועית, רכז את מסמכי העסקה ואת הדיווחים הקשורים לנכס. כך אפשר לדון בפרטי המקרה ולבחון את השאלות שנותרו פתוחות, בלי להסתמך על הנחות כלליות.
פנה לקבלת ייעוץ מקצועי והתקדם לשלב הבא באופן שקול ומסודר.
שאלות נפוצות על מכירת נכס בארה״ב
האם תושב ישראל יכול ליהנות משחלוף נכסים בארה"ב?
כן, תושב ישראל עשוי להשתמש בשחלוף לפי סעיף 1031 בארה״ב, בכפוף לתנאי המנגנון ולסוג הנכס. עם זאת, הדחייה האמריקאית אינה מבטיחה דחיית מס בישראל: סעיף 96 לפקודת מס הכנסה אינו חל על שחלוף של נכסים מחוץ לישראל. לכן, בחינת העסקה צריכה להפריד בין השלכות המס בארה״ב לבין הדיווח הישראלי, ולכלול את מבנה ההחזקה והכנסות הנכס.
מדרגות מס נדל”ן בארה”ב, כמה תשלם על הרווח שלך?
אין שיעור יחיד שמתאים לכל מוכרי הנדל״ן בארה״ב. בדוגמת מס רווח הון, שיעור המס עשוי להיות כ־15%-20%, בהתאם לשיעור החל על הנישום; נוסף לכך עשוי לחול מס מדינתי. למשל, הנתונים שנמסרו מציגים בניו יורק שיעור של 4%-8.82% על ההכנסה המתוארת, ולעומת זאת בפלורידה 0% מס מדינתי על אותה הכנסה. תקופת ההחזקה ומיקום הנכס משפיעים על החישוב.
מהו מנגנון שחלוף נכסים לפי סעיף 1031 ואיך הוא חוסך מס?
שחלוף לפי סעיף 1031 מאפשר לדחות בארה״ב את תשלום מס רווח ההון בעת החלפת נכס נדל״ן בנכס אחר, בכפוף לתנאים. הוא אינו מבטל את הרווח, אלא עשוי להעביר את מועד תשלום המס לעתיד. למשל, כשנכס חלופי נמכר בהמשך, בסיס העלות שלו והרווח שנוצר במכירה נכנסים לחישוב. לכן חשוב לתכנן את המימוש העתידי ולא לבחון רק את העסקה הראשונה.
כיצד איש מקצוע בודק זכאות לדחיית מס בארה״ב באמצעות החלפת 1031 ומנהל את התנאים והמועדים?
איש מקצוע בוחן את פרטי הנכס והעסקה, את התמורה הצפויה, את בסיס העלות ואת המסמכים התומכים, ואז מתאם את הזיהוי והרכישה מול לוחות הזמנים. בשחלוף יש לזהות בכתב נכס חלופי בתוך 45 ימים ממכירת הנכס הישן ולהשלים את הרכישה בתוך 180 ימים. הטיפול כולל מעקב אחר המועדים ובחינת התאמת עלות הנכס החלופי לתמורה שהתקבלה.
תגובות